Direct contact: T 0251 315 172 

Admers Advies
Nieuws
Payrollrelatie is geen uitzendrelatie
Minister Koolmees gaf in een antwoord op Kamervragen aan dat payrollrelaties niet zomaar omgezet kunnen worden naar uitzendrelaties.
Indien de werkgever geen allocatiefunctie heeft vervuld en de werknemer wordt exclusief terbeschikkinggesteld aan de inlener dan is er sprake van payrolling en mogen de uitzendbepalingen niet langer gehanteerd worden. In dat geval kan een payrollrelatie niet zomaar worden omgezet naar een uitzendrelatie.
Karakter van rente bij earn-outregeling is van belang
De rentevergoeding die is overeengekomen in het kader van een earn-outregeling valt onder de deelnemingsvrijstelling. Is de rente verschuldigd vanwege een te laat betaalde earn-outtermijn? Dan valt het rentebedrag niet onder de deelnemingsvrijstelling en is het belast bij de verkoper.
Aangifte omzetbelasting met het ob-nummer
Vanaf 1 januari 2020 gebruiken eenmanszaken verschillende omzetbelasting gerelateerde nummers. Een btw-identificatienummer (btw-id) voor zakenrelaties en een omzetbelastingnummer (ob-nummer) voor de aangifte OB.
MKB-winstvrijstelling voor commanditaire vennoot
De MKB-winstvrijstelling wordt berekend over de winst die de belastingplichtige als ondernemer uit een onderneming geniet. Volgens Rechtbank Zeeland-West-Brabant kan een commanditaire vennoot onder bijzondere omstandigheden deze faciliteit toch gebruiken.
De Hoge Raad verplicht werkgevers een einde te maken aan "slapende dienstverbanden"
De Hoge Raad heeft bepaald dat ‘slapende dienstverbanden’ niet toelaatbaar zijn.
Een ‘slapend dienstverband’ is een dienstverband waarbij een langdurig arbeidsongeschikte werknemer thuis zit en geen loon meer krijgt, maar door de werkgever toch in dienst wordt gehouden met als gevolg dat daardoor de wettelijke transitievergoeding niet hoeft te worden betaald.
DGA: check uw management-overeenkomst
Werkt u, DGA, vanuit uw holding-BV voor een of meer werk-BV’s op basis van een
managementovereenkomst? Check dan hoe uw managementvergoeding in die overeenkomst is geregeld. Als de managementvergoeding volledig kan worden toegerekend aan de door u verrichte werkzaamheden
kan de Belastingdienst die vergoeding aanhouden als vertrekpunt voor de vaststelling van het gebruikelijk
loon. Dat betekent dat uw gebruikelijk loon al snel op zo’n 75% van de managementfee zal worden
vastgesteld.
Dga-taks in 2022: maximaal 500.000 onbelast lenen
Na 1 januari 2022 mag een dga nog maar € 500.000 onbelast lenen van zijn bv. Alle schuldvorderingen boven dit half miljoen worden vanaf die datum belast in box 2, dus als inkomen uit aanmerkelijk belang. Voor bestaande eigenwoningschulden zal een overgangsmaatregel worden getroffen. Dit valt te lezen in de aanbiedingsbrief van minister Hoekstra bij het Belastingplan 2019.
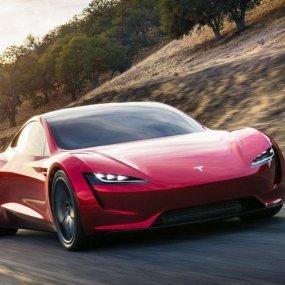
Koop nog dit jaar een Tesla
De bijtelling voor het privégebruik van een elektrische auto van de zaak is 4% van de cataloguswaarde.
Die bijtelling gaat per 1 januari 2019 omhoog, naar de standaardbijtelling van 22% voor zover de
cataloguswaarde meer dan € 50.000 is. Per 2021 wordt – naar verwachting – de lage bijtelling voor
elektrische auto’s afgeschaft.
BTW van 6% naar 9%: vooruitbetalen loont
Per 1 januari 2019 wordt het lage BTW-tarief verhoogd van 6% naar 9%. Staatssecretaris Snel van
Financiën heeft de Tweede Kamer meegedeeld dat het kabinet extra administratieve lasten van deze
tariefsverhoging voor ondernemers wil voorkomen. Daarom zal de Belastingdienst geen BTW
naheffen bij vooruitbetaling in 2018 (met 6% BTW) voor een prestatie die pas in 2019 (onder het
9% BTW-tarief) gaat plaatsvinden. De tariefsverhoging zal geen reden voor naheffing zal zijn.
Verreken de BTW niet zelf. Dat kost u een boete!
Een ondernemer mag niet uit zichzelf een bedrag aan te betalen BTW verrekenen met een nog openstaand
bedrag aan te ontvangen BTW. Doet hij dat wel, dan levert hem dat een naheffingsaanslag met een
verzuimboete op. Hof Arnhem-Leeuwarden heeft dat in een recente uitspraak weer eens bevestigd. De
ondernemer kan in zo’n situatie wél om uitstel van betaling vragen wegens de nog niet-uitbetaalde
teruggave.